Позначка: ліміт

  • Виплата зарплати з готівкової виручки: скільки днів можна тримати гроші в касі та які існують обмеження

    Виплата зарплати з готівкової виручки: скільки днів можна тримати гроші в касі та які існують обмеження

    Багатьох підприємців турбує практичне запитання: скільки днів дозволяється тримати гроші в касі після отримання готівкової виручки, якщо ці кошти планується використати на виплату заробітної плати працівникам?

    Коротка та офіційна відповідь на це запитання звучить так: «Суб’єкти господарювання не мають права накопичувати готівкову виручку (готівку) в касі понад установлений ліміт каси для здійснення витрат до настання строків цих виплат».

    Така категорична заборона чітко прописана в абзаці другому пункту 17 Положення № 148*. Однак на практиці ситуація не настільки безвихідна. Ця жорстка норма пом’якшується іншими положеннями згаданого документа, якими бізнес може цілком легально та вміло скористатися. Важливим нюансом є і те, що наразі прямі фінансові санкції до самого підприємства-порушника за такі дії відсутні. Втім, розслаблятися не варто: зберігається реальна загроза накладення адміністративних штрафів безпосередньо на посадових осіб компанії.

    *Положення про ведення касових операцій у національній валюті в Україні, затверджене постановою Правління НБУ від 29.12.2017 № 148.

  • НБУ випустив золоту пам’ятну монету за 160 тисяч гривень

    НБУ випустив золоту пам’ятну монету за 160 тисяч гривень

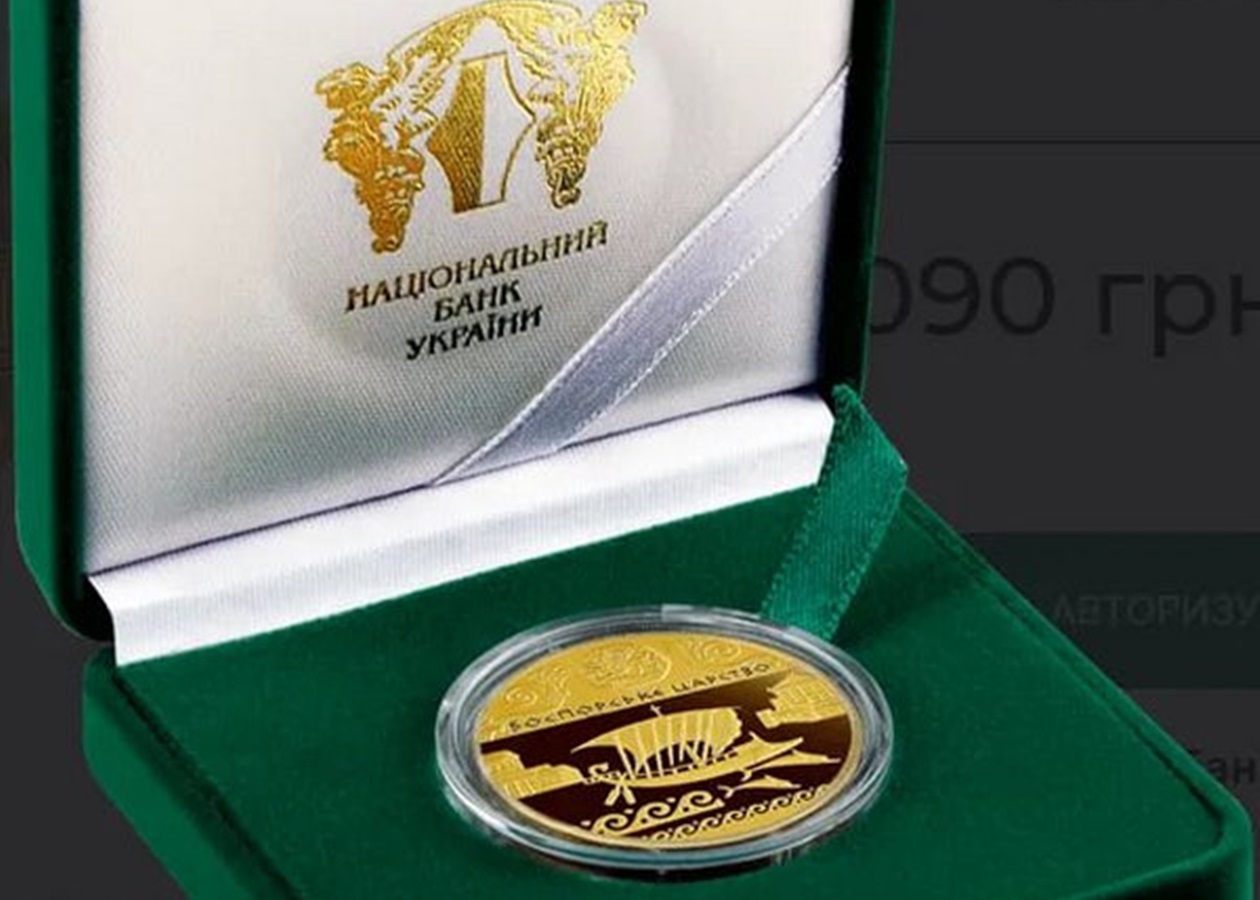
    Національний банк України розпочав продаж лімітованої серії пам’ятних монет номіналом 100 гривень, виготовлених із золота 900-ї проби. Монета присвячена Боспорському царству — одній із найвідоміших античних держав, що існувала на території сучасного Північного Причорномор’я.

    Монета була викарбувана ще у 2010 році та має колекційне значення. Загальний тираж становить 3 000 екземплярів, однак наразі у наявності залишилося лише 334 одиниці. Її вартість складає 160 090 гривень. Кожен покупець може придбати не більше чотирьох монет, що ще більше підкреслює її ексклюзивність.

    Дизайн монети відзначається високим художнім рівнем. На аверсі зображено малий Державний Герб України та рік карбування, обрамлені написом “Національний банк України”. У центрі — фрагмент руїн Пантікапея на тлі реконструкції міста, по боках — дві фігури сфінксів, що символізують зв’язок із античною культурою.

    Реверс прикрашає вітрильник на дзеркальному фоні, дельфіни, античні забудови та декоративні стрічки, що уособлюють морську стихію. Окрему увагу привертає зображення пантікапейської монети — статера, розміщене у верхній частині композиції, під яким розміщено напис “Боспорське царство”.

    Монета продається у спеціальному футлярі та є предметом інтересу не лише для нумізматів, а й для поціновувачів історії та культури України. Її випуск є частиною серії пам’ятних монет, покликаних підкреслити багату спадщину, якою володіє українська земля.

  • Штрафи для ФОП у 2025: хто ризикує через перевищення лімітів доходу

    Штрафи для ФОП у 2025: хто ризикує через перевищення лімітів доходу

    Фізичні особи-підприємці, які працюють на спрощеній системі оподаткування, мають уважно слідкувати за своїм річним доходом. У 2025 році діють чіткі ліміти доходів для кожної групи єдиного податку, перевищення яких може призвести до серйозних наслідків — штрафів, зміни групи або переходу на загальну систему оподаткування.

    Які річні ліміти доходів встановлені для ФОП у 2025 році?

    Ліміти для кожної групи у 2025 році розраховуються на основі мінімальної заробітної плати, встановленої станом на 1 січня, і залишаються незмінними до кінця року:

    1 група — 1 336 000 гривень (167 мінімальних зарплат);

    2 група — 6 672 000 гривень (834 мінімальні зарплати);

    3 група — 9 336 000 гривень (1167 мінімальних зарплат).

    Перевищення цих лімітів тягне за собою адміністративні заходи.

    Наслідки перевищення ліміту доходів

    За статтею Податкового кодексу України, якщо річний дохід ФОП перевищує встановлені межі, до суми перевищення застосовується підвищена ставка єдиного податку — 15 відсотків. Крім того, контролюючі органи можуть примусово перевести підприємця на іншу групу або на загальну систему оподаткування.

    Підприємці 1 групи можуть бути переведені на 2 або 3 групу, або на загальну систему;

    Підприємці 2 групи можуть перейти на 3 групу або загальну систему, але не можуть повернутися до 1 групи;

    Підприємці 3 групи, які перевищили ліміт, повинні обов’язково змінити систему оподаткування.

    Що потрібно знати про загальну систему оподаткування?

    На загальній системі ліміти доходів не встановлені, але є свої особливості. Ставка податку становить 23 відсотки від чистого прибутку (18 відсотків — податок на доходи фізичних осіб і 5 відсотків — військовий збір). Якщо річний оборот перевищує 1 мільйон гривень, підприємець зобов’язаний зареєструватися як платник ПДВ.

    Загальна система оподаткування вимагає більш складного ведення обліку та планування, але надає свободу у масштабуванні бізнесу без обмежень по доходу.

    Рекомендації для ФОП

    Експерти радять підприємцям пильно стежити за обсягом своїх доходів протягом року. У разі наближення до встановлених лімітів доцільно заздалегідь змінити групу чи систему оподаткування, щоб уникнути штрафів і додаткових податкових навантажень.

    За словами адвоката Богдана Янківа, своєчасне реагування дозволить бізнесу працювати без зайвих ризиків та забезпечить податкову стабільність.
  • Кому і скільки дозволено знімати готівки в банках України

    Кому і скільки дозволено знімати готівки в банках України

    Загальний денний ліміт на зняття готівки з картки становить 100 тисяч гривень. Ця сума поширюється на всі операції протягом дня – через банкомати, POS-термінали та каси банків. Якщо через банкомат за день було знято, наприклад, 50 тисяч гривень, то в касі банку залишиться можливість зняти не більше 50 тисяч.

    Конкретні ліміти у банкоматах залежать від банку.

    У Приватбанку ліміт становить 20 тисяч гривень на три години, а добовий ліміт — 100 тисяч гривень. Для карток інших банків ліміт за одну операцію через банкомат — 20 тисяч гривень.

    У Sense Bank денний ліміт через банкомати і POS-термінали не перевищує 50 тисяч гривень, але в касі банку можна зняти до 100 тисяч гривень на день.

    В Ощадбанку дозволяється знімати по 25 тисяч гривень через банкомат кожні три години, з добовим лімітом 100 тисяч гривень.

    У Monobank ліміти поділені між дебетовою та кредитною картками. Можна зняти до 100 тисяч гривень з дебетової картки і до 100 тисяч гривень з кредитної на добу. Оскільки у Monobank немає власних банкоматів, діють обмеження банку, банкомати якого використовується для зняття.

    Таким чином, сума, яку можна зняти за один раз і за день, залежить від конкретного банку, типу картки та способу отримання готівки. Найбільший загальний ліміт на добу з одного рахунку становить 100 тисяч гривень.

  • Банки можуть скасувати обмеження на перекази завдяки реєстру дропів

    Банки можуть скасувати обмеження на перекази завдяки реєстру дропів

    Українські банки можуть відмовитися від жорстких лімітів на перекази між фізичними особами, якщо в країні буде впроваджено ефективні механізми протидії шахрайству, зокрема централізований реєстр дропів і системи автоматичної перевірки доходів клієнтів.

    Про це повідомив заступник виконавчого директора Незалежної асоціації банків України Дмитро Глінський. За його словами, питання пом’якшення лімітів наразі не розглядалося, однак із появою ефективних інструментів контролю потреба в єдиних обмеженнях може зникнути сама собою.

    Банки сьогодні застосовують ризик-орієнтований підхід. Це означає, що обмеження поширюються переважно на клієнтів із підвищеним ризиком, тоді як користувачі з підтвердженими та прозорими доходами мають ширші можливості для здійснення переказів.

    Застосування автоматичних систем перевірки доходів дозволить фінансовим установам оперативно та точно оцінювати платоспроможність клієнтів. Це, в перспективі, може зробити загальні ліміти на перекази непотрібними.

  • Нові ліміти на банківські операції з червня

    Нові ліміти на банківські операції з червня

    З 1 червня 2025 року в Україні набудуть чинності нові обмеження на грошові перекази. Банки знизять ліміти на фінансові операції для більшості клієнтів — як на перекази за картковими рахунками, так і через систему IBAN.

    Зміни передбачені меморандумом, який українські банки підписали під егідою Національного банку України (НБУ). Документ розміщений на офіційному порталі регулятора. Ліміт на вихідні перекази для клієнтів, які класифікуються як такі, що мають “низький” або “середній” рівень ризику, знизиться з 150 000 грн до 100 000 грн на місяць. Для клієнтів із “високим ризиком” обмеження залишаться незмінними — 50 000 грн на місяць. Ці обмеження стосуватимуться як P2P-переказів між фізичними особами, так і платежів за реквізитами (IBAN) через онлайн-банкінг або у відділеннях банків.

    Банки залишають можливість індивідуального підвищення ліміту — але лише за умови надання підтверджуючих документів. Клієнтам необхідно буде надати інформацію про джерело та розмір своїх доходів. Серед документів, які прийматимуть: довідки ОК5 та ОК7 з Пенсійного фонду або соцстраху; податкові декларації; відомості про заробітну плату; документи про отримання соціальних виплат; довідки про доходи членів родини; документи про волонтерську діяльність (зокрема якщо клієнт оперує значними сумами на користь ЗСУ чи гуманітарних проєктів).

    Такі вимоги є частиною загального посилення фінансового моніторингу в умовах воєнного стану та боротьби з тіньовими схемами.

  • НБУ скасував ліміт на перекази з картки на картку

    НБУ скасував ліміт на перекази з картки на картку

    Національний банк України (НБУ) скасував обмеження у розмірі 150 000 гривень на місяць для переказів фізичних осіб між картками. Це рішення стало можливим завдяки впровадженим заходам, які дозволили знизити ризики використання платіжної інфраструктури для протиправної діяльності. Про це повідомила пресслужба НБУ у вівторок, 1 квітня.

    Минулого року НБУ зафіксував аномальний сплеск обсягів переказів між рахунками фізичних осіб, що часто використовувалося для незаконних фінансових схем. Внаслідок цього було введено тимчасове регуляторне обмеження на перекази, яке дозволяло фізичним особам переказувати до 150 000 гривень на місяць. Це обмеження мало на меті зменшити ризики, пов’язані з використанням платіжної інфраструктури в злочинних схемах.

    За словами представників НБУ, введення ліміту допомогло стримати зростання кількості відкритих платіжних карток, що відбувалося у вересні-жовтні минулого року, а також знизило обсяг операцій між фізичними особами. Окрім того, в результаті введення обмежень та активної комунікації з банками було досягнуто важливих результатів у боротьбі з дропами — особами, які використовують банківські картки для легалізації незаконних коштів.

    У відповідь на виклики, НБУ також розробив і підписав меморандум про прозорість функціонування ринку платіжних послуг, до якого приєдналася більшість банків, що обслуговують роздрібних клієнтів. Це дозволило посилити контроль за платіжними операціями та знизити ризики від використання платіжних карток для кримінальних схем.

    Фінансові установи активно вдосконалюють свої системи моніторингу платіжних операцій, щоб відповідати новим вимогам НБУ, а правоохоронні органи продовжують розслідування незаконних схем. Окрім того, НБУ напрацював концепцію реєстру осіб, які потребують посиленого контролю платіжних операцій, яку планує передати на розгляд Верховної Ради в квітні.

    НБУ заявив, що буде продовжувати моніторинг ситуації на фінансовому ринку і працювати над іншими ініціативами для підвищення ефективності боротьби з незаконними схемами, зокрема з дропами. У разі потреби Нацбанк готовий вживати додаткові регуляторні заходи.

  • До 31 березня 2025 року діють останні ліміти на перекази з карток в Україні

    До 31 березня 2025 року діють останні ліміти на перекази з карток в Україні

    Національний банк України завершує період лімітів на перекази з карток фізичних осіб. Ліміти, що були введені з 1 жовтня 2024 року, скасовуються 31 березня 2025 року. Згідно з постановою НБУ, ліміти на банківські перекази з карток “карта на карту” (P2P) стосувалися всіх рахунків громадян і обмежували суму переказів до 150 тисяч гривень на місяць.

    Тимчасові обмеження були запроваджені для боротьби з нелегальними фінансовими операціями, відомими як “дропи”. Цей механізм, коли людина передає доступ до свого рахунку іншим особам для проведення незаконних фінансових операцій, дозволяв обертати значні суми коштів в “тіні”. За оцінками Нацбанку, цей спосіб обходу законодавства зачіпає близько 200 млрд гривень на рік, задіюючи картки понад 80 тисяч українців. Водночас існували категорії громадян, для яких ліміти не діяли або вони були зняті. До таких осіб належать: волонтери, які відповідають певним вимогам (реєстрація, листи з військових частин тощо); громадяни з високими щомісячними доходами, що перевищують встановлений ліміт; перекази між власними рахунками; перекази за реквізитами IBAN.

    Після завершення лімітного періоду, який тривав з 1 жовтня 2024 року до 31 березня 2025 року, користувачі знову зможуть здійснювати перекази без обмежень, якщо їх операції відповідають вимогам фінансового законодавства. НБУ також наголошує, що певні заходи для боротьби з незаконними фінансовими транзакціями залишаються в силі, і банки продовжать стежити за рухом коштів на рахунках клієнтів. У випадку підозри щодо походження коштів, банки зобов’язані блокувати транзакції та вимагати пояснень від клієнтів. Зі слів народного депутата Данила Гетманцева, групи ризику, до яких належать певні клієнти, продовжать перебувати під контролем банків і для них застосовуватимуться окремі обмеження.

    Скасування лімітів на перекази з карток фізичних осіб є важливою подією для фінансової системи країни, адже це дозволить користувачам більш вільно здійснювати свої фінансові операції. Однак контроль за незаконними фінансовими транзакціями залишиться пріоритетом для Національного банку України та фінансових установ.

  • Нові обмеження на перекази між банківськими картками

    Нові обмеження на перекази між банківськими картками

    З 1 червня українські банки запровадять суворіші ліміти на перекази з картки на картку, що дозволить особам без документального підтвердження доходу надсилати або отримувати не більше 100 000 грн на місяць.

    Ця зміна є частиною постійних зусиль щодо посилення фінансового моніторингу та запобігання шахрайським діям.

    Фінансові експерти рекомендують українцям робити активні кроки, щоб уникнути потенційних проблем із банками. Одним із ключових заходів є отримання офіційних документів, що підтверджують дохід, таких як податкові декларації, виписки про заробітну плату, записи про пенсійні виплати або інші форми підтвердження доходу.

    Надання таких документів може підвищити довіру клієнта до банку та може дозволити встановити вищі ліміти переказів.

    Варто завчасно подбати про документальне підтвердження доходів – крім податкової декларації, зарплатних відомостей, довідки ОК-5 та ОК-7, клієнти банків мають підготувати підтвердження зарахувань від державних органів, підтверджені доходи членів родин, підтвердження волонтерської діяльності або ж інші документи, що підтверджують законність отриманих доходів.

    Ще одна важлива рекомендація – оптимізація особистих банківських рахунків. Наявність надто великої кількості невикористовуваних рахунків може спричинити побоювання у фінансових установ, тому рекомендується закрити неактивні рахунки та керувати транзакціями через обмежену кількість активних.

    Щоб забезпечити безперебійні фінансові операції відповідно до нових правил, людям також пропонується налаштувати автоматичні платежі для витрат, таких як рахунки за комунальні послуги або цифрові підписки.

    Використання інструментів цифрового банкінгу та офіційних онлайн-платформ для фінансових транзакцій допоможе уникнути непотрібних ускладнень.

  • Шахрайство або контроль? Як нові правила фінансового моніторингу вплинуть на українців

    Шахрайство або контроль? Як нові правила фінансового моніторингу вплинуть на українців

    З 1 лютого в Україні набули чинності нові правила фінансового моніторингу, які передбачають ліміти на карткові перекази для громадян з груп ризику. Це частина зусиль уряду, спрямованих на боротьбу з шахрайством, нелегальними операціями та фінансуванням злочинної діяльності, таких як наркоторгівля і тероризм. Однак нововведення викликало багато запитань серед громадян, зокрема пенсіонерів, оскільки банки отримали право звертатися до клієнтів і перевіряти походження коштів, що надходять на їх картки.

    За словами Данила Гетманцева, народного депутата та голови комітету Верховної Ради з питань фінансів, перевірки та ліміти будуть стосуватися всіх громадян без винятку, включаючи пенсіонерів. Якщо на картку пенсіонера надходять кошти, що не відповідають розміру його пенсії або виглядають підозріло, банк може запитати про їх походження. У такому випадку пенсіонер зможе підтвердити законність своїх коштів документами, і якщо все виявиться в порядку, ліміт буде знятий. Проте, якщо будуть виявлені незвичайні чи аномальні транзакції, банк може повторно звернутися за роз’ясненнями. Народний депутат зазначив, що це не є “репресивним заходом” і не спрямовано на боротьбу з звичайними людьми. Замість цього це частина міжнародних зусиль, спрямованих на зниження фінансових ризиків та боротьбу з нелегальними транзакціями. Однак, критики стверджують, що такі дії можуть порушувати права громадян, особливо тих, хто не має змоги постійно підтверджувати джерела своїх коштів.

    Згідно з меморандумом, підписаним Національним банком України та 44 банками країни, клієнти будуть поділені на три групи за рівнем ризику. Низька та середня групи ризику: ліміти на перекази становитимуть 100-150 тис. грн. Висока група ризику: ліміти будуть обмежені 50 тис. грн. Це означає, що особи, які потрапляють до високої групи ризику, будуть мати менші обмеження на карткові перекази, що може вплинути на їхні фінансові операції.

    Данило Гетманцев підкреслив, що Україна прагне наблизитися до цивілізованих фінансових стандартів, які вже давно існують у інших країнах. Проте введення таких обмежень може спричинити дискусії щодо доцільності перевірок, особливо для пенсіонерів і осіб, які не мають стабільних доходів, окрім пенсій.